
Denkmal, Bestand oder Neubau: Welche Immobilie als Kapitalanlage zu Ihrer Strategie passt
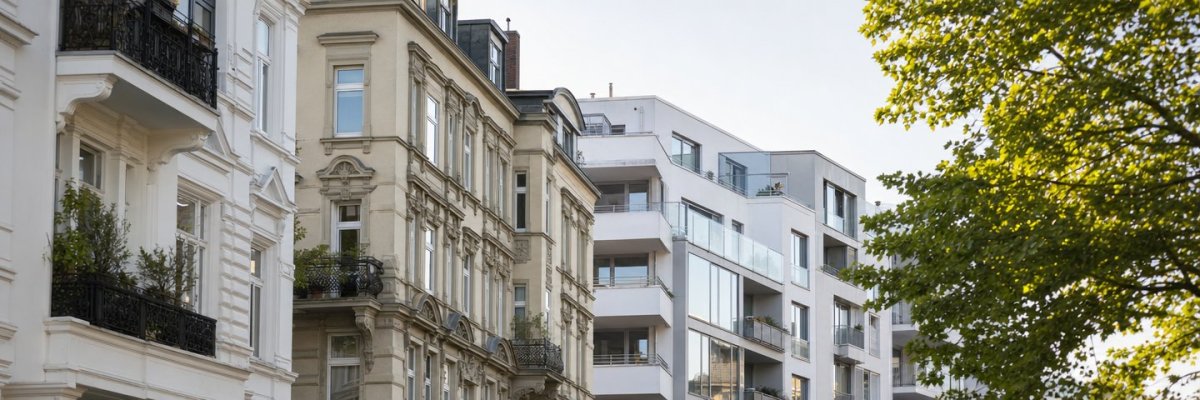
Wer zwischen Denkmal, Bestandsimmobilie und Neubau wählen will, braucht vor allem eins: einen klaren Abgleich mit der eigenen Strategie. Denkmalimmobilien können steuerlich interessant sein, Bestandsimmobilien bieten oft mehr Markterfahrung und laufende Vergleichswerte, Neubauten punkten häufig mit planbaren Instandhaltungskosten und moderner Bauqualität. Entscheidend ist nicht, was gerade gut klingt, sondern was zu Ihrem Kapital, Ihrer Finanzierung, Ihrem Zeithorizont und Ihrer Risikobereitschaft passt. Genau darum geht es in diesem Beitrag: die Unterschiede sauber einzuordnen, typische Denkfehler zu vermeiden und die Auswahl auf eine belastbare Grundlage zu stellen.
Inhalt
- Worum es bei der Auswahl wirklich geht
- Denkmalimmobilie: stark bei Steuern, anspruchsvoll in der Prüfung
- Bestandsimmobilie: greifbar, aber nicht automatisch einfach
- Neubau: modern, oft komfortabel, aber preislich sensibel
- Die eigentliche Schlüsselfrage: Was passt zu Ihrem Anlegertyp?
- Diese Kennzahlen sollten Sie immer nebeneinanderlegen
- Wo Beratung oft den Unterschied macht
- Fazit: Nicht die Immobilienart gewinnt, sondern die passende Struktur
Worum es bei der Auswahl wirklich geht
Viele starten mit der falschen Frage: "Was ist besser?" Viel hilfreicher ist: "Was passt besser zu mir?" Denn eine Kapitalanlage-Immobilie ist kein Produkt von der Stange. Sie kaufen immer ein Gesamtpaket aus Kaufpreis, Lagequalität, Zustand, Vermietbarkeit, Finanzierungsstruktur, Steuerwirkung und laufendem Aufwand.
Genau hier wird es spannend. Eine Denkmalimmobilie kann auf dem Papier hervorragend aussehen und trotzdem nicht zu Ihrer Liquidität passen. Ein Neubau kann angenehm planbar sein, aber bei zu hohem Einstiegspreis die Rendite drücken. Und eine Bestandsimmobilie kann solide laufen, wenn Zustand, Mietertrag und Rücklagen realistisch bewertet sind.
Es geht also nicht um Etiketten. Es geht um Tragfähigkeit.
Denkmalimmobilie: stark bei Steuern, anspruchsvoll in der Prüfung
Denkmalimmobilien werden oft wegen ihrer steuerlichen Besonderheiten betrachtet. Das ist nachvollziehbar. Unter bestimmten Voraussetzungen können Sanierungsanteile steuerlich attraktiv sein. Gerade für Personen mit höherem zu versteuerndem Einkommen kann das interessant wirken.
Aber genau hier lauert ein klassischer Fehler: Steuerersparnis ist kein Ersatz für Wirtschaftlichkeit.
Was Sie bei Denkmalimmobilien besonders genau prüfen sollten:
- Wie setzt sich der Kaufpreis auf?
- Welcher Anteil entfällt auf Grund und Boden, Gebäude und Sanierung?
- Ist die Vermietbarkeit auch ohne Steuervorteil überzeugend?
- Wie belastbar sind die Annahmen zu Miete, Verwaltung und Instandhaltung?
- Welche Einschränkungen ergeben sich aus Denkmalschutz und Sanierungsvorgaben?
Eine Denkmalimmobilie kann sehr gut funktionieren, wenn Objektqualität, steuerliche Wirkung und Finanzierung sauber zusammenspielen. Sie ist aber selten die richtige Wahl für Menschen, die es maximal einfach und flexibel wollen. Sanierung, Vorgaben und Dokumentation verlangen Aufmerksamkeit. Kurz gesagt: attraktiv, ja — aber nichts für den Autopiloten.
Bestandsimmobilie: greifbar, aber nicht automatisch einfach
Bestandsimmobilien wirken auf viele Anleger besonders zugänglich. Das hat gute Gründe. Es gibt häufig reale Vergleichsmieten, die Wohnung oder das Haus existiert bereits sichtbar, und der Markt lässt sich oft konkreter beurteilen als bei Projekten, die erst noch entstehen.
Trotzdem gilt: Bestand ist nicht automatisch sicher.
Der Charme von Bestandsimmobilien liegt oft in drei Punkten:
- vorhandene Vermietungshistorie
- klarere Einschätzung von Wohnumfeld und Nachfrage
- teilweise günstigerer Einstieg als bei Neubauten
Die Risiken sitzen meist an anderer Stelle. Nämlich im Zustand. Dach, Heizung, Leitungen, Fenster, Fassade, Rücklagen der Gemeinschaft — all das kann die Rechnung kippen, wenn es oberflächlich betrachtet wird. Gerade bei Eigentumswohnungen reicht der Blick in das Exposé eben nicht. Teilungserklärung, Protokolle der Eigentümerversammlungen, Wirtschaftsplan und Rücklagenentwicklung gehören mit auf den Tisch.
Hier zeigt sich oft, ob ein Investment robust ist oder nur nett gerechnet wurde.
Neubau: modern, oft komfortabel, aber preislich sensibel
Neubauten sprechen Anleger an, die Wert auf moderne Standards, geringeren anfänglichen Instandhaltungsaufwand und gute Vermietbarkeit legen. Das ist verständlich. Energieeffizienz, zeitgemäße Grundrisse und geringere Reparaturrisiken in den ersten Jahren können die laufende Planung erleichtern.
Gerade im Bereich Neubau mit QNG40 oder vergleichbaren energetischen Standards spielt zudem die Frage eine Rolle, ob Finanzierung, Förderoptionen und Zielmiete sinnvoll zusammenpassen. Nicht jedes technisch gute Objekt ist automatisch eine gute Kapitalanlage.
Worauf Sie bei Neubau besonders achten sollten:
- Ist der Kaufpreis im Verhältnis zur realistisch erzielbaren Miete tragfähig?
- Wie hoch sind die nicht umlegbaren Kosten?
- Welche Qualität steckt wirklich in Bauweise, Ausstattung und Gewährleistung?
- Ist die Zielgruppe für die Vermietung klar definiert?
- Welche Auswirkungen hat ein höherer Einstiegspreis auf Eigenkapital und Monatsrate?
Der springende Punkt: Neubau kauft oft Komfort in der Bewirtschaftung, aber manchmal zu Lasten der Anfangsrendite. Wenn Sie stark auf laufenden Cashflow achten, muss sehr genau gerechnet werden.
Die eigentliche Schlüsselfrage: Was passt zu Ihrem Anlegertyp?
Jetzt wird es praktisch. Denn am Ende entscheidet nicht nur das Objekt, sondern Ihr Profil als Anleger.
Wenn Sie steuerliche Wirkung aktiv nutzen wollen
Dann kann eine Denkmalimmobilie interessant sein — vorausgesetzt, Sie verstehen die Struktur, können den längeren Horizont tragen und lassen Wirtschaftlichkeit nicht von Steuervorteilen überdecken.
Wenn Sie marktnahe Daten und mehr Greifbarkeit bevorzugen
Dann liegt Ihr Fokus oft eher auf einer guten Bestandsimmobilie. Sie sehen mehr vom realen Ist-Zustand, müssen dafür aber technisches und kaufmännisches Prüfen ernster nehmen.
Wenn Sie geringe Anfangsreparaturen und moderne Standards schätzen
Dann kann Neubau passen. Vor allem dann, wenn Finanzierung, Mietpotenzial und Kaufpreis nicht zu weit auseinanderlaufen.
Und ja, manchmal ist die richtige Entscheidung auch: noch nicht kaufen. Das ist keine verpasste Chance, sondern manchmal schlicht Disziplin.
Diese Kennzahlen sollten Sie immer nebeneinanderlegen
Egal, welche Immobilienart Sie prüfen: Ohne Zahlen wird aus Gefühl schnell ein teurer Begleiter. Diese Punkte gehören mindestens in jede nüchterne Prüfung:
- Kaufpreis inklusive Nebenkosten
- Eigenkapitaleinsatz
- Darlehensrate und Zinsbindung
- realistische Nettokaltmiete
- nicht umlegbare Kosten
- Instandhaltungsbedarf oder Rücklagenbedarf
- erwartete Leerstandsrisiken
- steuerliche Effekte, aber separat betrachtet
- Liquiditätsreserve für Überraschungen
Wichtig ist dabei die Reihenfolge. Erst die wirtschaftliche Tragfähigkeit. Dann die steuerliche Einordnung. Nicht andersherum.
Wo Beratung oft den Unterschied macht
Gerade bei Kapitalanlage-Immobilien entstehen Fehlentscheidungen selten nur wegen einer Zahl. Meist ist es das Zusammenspiel mehrerer Punkte: zu optimistische Mieten, zu wenig Reserve, falsch eingeschätzter Zustand, unpassende Finanzierung oder ein Objekt, das mehr zur Verkaufsstory als zur Lebensrealität des Anlegers passt.
In der Praxis hilft deshalb ein strukturierter Blick von außen. Nicht mit pauschalen Versprechen, sondern mit sauberer Einordnung: Was ist Ziel der Investition? Geht es um Vermögensaufbau, steuerliche Entlastung, Altersvorsorge oder laufende Einnahmen? Welche Objektart unterstützt dieses Ziel wirklich?
In solchen Fragen begleitet Financial Trust Consulting GmbH in Stuttgart die Prüfung von Strategien, Finanzierungslogik und Anlageentscheidungen mit dem Blick auf das große Ganze. Denn eine Immobilie ist selten ein Solothema. Sie hängt fast immer an Liquidität, Absicherung, Steuerplanung und langfristigem Vermögensaufbau.
Fazit: Nicht die Immobilienart gewinnt, sondern die passende Struktur
Denkmal, Bestand oder Neubau — jede dieser Varianten kann sinnvoll sein. Und jede kann danebenliegen, wenn sie nicht zu Ihrer Strategie passt. Die beste Kapitalanlage ist nicht die mit der lautesten Story, sondern die mit der saubersten Passung.
Wenn Sie also vor einer Entscheidung stehen, lohnt sich ein Schritt zurück. Was soll die Immobilie in Ihrem Gesamtplan leisten? Steuerhebel, Stabilität, planbare Vermietung, Werterhalt, Finanzierungsspielraum? Erst wenn diese Frage klar ist, wird die Objektwahl wirklich belastbar.
Immobilie nicht nur kaufen, sondern richtig einordnen
Wenn Sie prüfen möchten, ob Denkmalimmobilie, Bestandsobjekt oder Neubau zu Ihrer Anlagestrategie passt, ist ein strukturierter Austausch oft der sinnvollste nächste Schritt. Financial Trust Consulting GmbH unterstützt Sie dabei, Finanzierung, Zielsetzung, steuerliche Aspekte und wirtschaftliche Tragfähigkeit gemeinsam zu betrachten.
Financial Trust Consulting GmbH
Schulze-Delitzsch-Str. 41
70565 Stuttgart
Telefon: +49 173 7200439
Website: https://www.ftc-stuttgart.de/
Für wen das besonders spannend ist
Immobilien als Kapitalanlage, Denkmalimmobilie, Bestandsimmobilie, Neubau, Neubau mit QNG40, Immobilienfinanzierung, Vermögensaufbau, Altersvorsorge, Steueroptimierung, Geldanlagen, Absicherung, Finanzplanung für Angestellte, Beratung für Selbstständige, Strategieberatung für Familien, langfristige Vermögensstruktur
Einzugsgebiet & Service-Bereich
FAQ
Welche Immobilie als Kapitalanlage passt besser zu meiner Strategie: Denkmal, Bestand oder Neubau?
Die passende Kapitalanlage-Immobilie hängt nicht vom Etikett ab, sondern von Ihrer Strategie. Denkmalimmobilien sind oft für Steueroptimierung interessant, Bestandsimmobilien bieten mehr Marktdaten und Vergleichswerte, Neubauten punkten mit moderner Bauqualität und planbaren Instandhaltungskosten. Entscheidend sind Rendite, Risiko, Finanzierung, Zeithorizont und Liquidität.
Wann lohnt sich eine Denkmalimmobilie als Kapitalanlage?
Eine Denkmalimmobilie lohnt sich vor allem dann, wenn steuerliche Vorteile, Objektqualität und Finanzierung zusammenpassen. Wichtig ist: Steuerersparnis ersetzt keine Wirtschaftlichkeit. Prüfen Sie Kaufpreisaufteilung, Vermietbarkeit, Sanierungsanteile, Denkmalschutz-Vorgaben und laufende Kosten besonders sorgfältig.
Was sind die Vorteile und Risiken einer Bestandsimmobilie als Kapitalanlage?
Bestandsimmobilien bieten oft reale Vergleichsmieten, eine sichtbare Objektqualität und häufig einen günstigeren Einstieg als Neubau. Das Risiko liegt meist im Zustand: Dach, Heizung, Leitungen, Fassade, Rücklagen und Protokolle der Eigentümergemeinschaft können die Rendite stark beeinflussen. Bestand ist greifbar, aber nicht automatisch sicher.
Ist ein Neubau die bessere Kapitalanlage für planbare Kosten?
Ein Neubau kann für Anleger sinnvoll sein, die moderne Standards, Energieeffizienz und geringe Anfangsreparaturen bevorzugen. Gleichzeitig sind Neubauten preislich sensibel: Ein hoher Kaufpreis kann die Anfangsrendite und den Cashflow drücken. Deshalb müssen Kaufpreis, Zielmiete, Finanzierung und nicht umlegbare Kosten exakt zusammenpassen.
Welche Kennzahlen sollte ich bei Denkmal, Bestand oder Neubau immer vergleichen?
Bei jeder Kapitalanlage-Immobilie sollten Sie Kaufpreis inklusive Nebenkosten, Eigenkapital, Darlehensrate, Zinsbindung, realistische Nettokaltmiete, nicht umlegbare Kosten, Instandhaltungsbedarf, Leerstandsrisiken, steuerliche Effekte und Liquiditätsreserve nebeneinanderlegen. Erst zählt die wirtschaftliche Tragfähigkeit, dann die steuerliche Wirkung.
Welche Immobilie passt zu welchem Anlegertyp?
Für Anleger mit Fokus auf Steueroptimierung kann eine Denkmalimmobilie passen. Wer marktnahe Daten, reale Vergleichsmieten und mehr Greifbarkeit sucht, ist oft mit einer Bestandsimmobilie gut beraten. Wer moderne Bauqualität, Energieeffizienz und geringe Anfangsinstandhaltung schätzt, findet im Neubau oft die passendere Kapitalanlage.